Les 16, 17 et 18 septembre 2026, Fynely a pris la parole deux fois au 81e congrès de l'Ordre des experts-comptables, sur le stand de Seqino (groupe Crédit Mutuel Arkéa).
Deux interventions, un même angle
Le 81e congrès de l'Ordre des experts-comptables s'est tenu à Paris du 16 au 18 septembre 2026. Fynely y a présenté deux interventions, accueillies sur le stand de son partenaire Seqino. Toutes deux partaient du même constat : la réforme de la facturation électronique sécurise la facture, pas son règlement.
La première, portée par Frédéric Dupuy, s'adresse au cabinet : ce que la réforme laisse hors de son champ, et ce que l'expert-comptable peut en faire dès aujourd'hui. La seconde, portée par Etienne de Fontainieu, décrit la réponse produit — protéger chaque étape du cycle de facturation.
« L'angle mort de la facturation électronique »
La première intervention s'ouvre sur une question posée à la salle : qui a déjà passé plus de temps à courir après une facture qu'à l'établir ? Les mains se lèvent. Suivent trois chiffres : 14,1 jours de retard moyen de paiement en France, contre 13,5 jours fin 2024 — la dégradation est continue ; 45,2 % des entreprises seulement règlent leurs fournisseurs sans aucun retard ; 15 milliards d'euros de trésorerie manquent aux TPE et PME du seul fait de ces retards.
La démonstration porte ensuite sur le périmètre réel de la réforme. Ce qu'elle règle : le format de la facture, sa transmission via une plateforme agréée, les données transmises à l'administration, la conservation et la piste d'audit fiable. Ce qu'elle ne règle pas :
- La solvabilité du client — rien ne vous dit, au moment de facturer, s'il pourra payer ;
- La preuve de la commande — ni son périmètre, ni son acceptation, ni l'identité du donneur d'ordre ;
- La date réelle d'encaissement — la facture est horodatée à l'émission, le règlement ne l'est pas ;
- Le comportement de paiement — aucune obligation nouvelle de payer plus vite.
La réforme a sécurisé l'émission. Elle n'a pas sécurisé l'encaissement.
C'est là que se situe l'apport du cabinet. Pour la première fois, l'anomalie de paiement devient lisible sans ressaisie : là où hier circulait un PDF joint à un courriel, le flux structuré fournit une donnée normalisée, des échéances et des règlements datés donc comparables, et l'historique complet des relances. Le poste client peut entrer dans une restitution périodique sans coût de collecte. Trois indicateurs sont proposés dès la première restitution :
- Le délai moyen d'encaissement constaté — non pas le délai contractuel ; l'écart entre les deux est la marge de progression, chiffrée ;
- La structure de la balance âgée — pas le total, sa répartition par tranche : la forme de la courbe dit le risque mieux que le montant ;
- La part des créances sans preuve — le pourcentage du poste client qui ne serait pas défendable en cas de contestation, et que presque personne ne mesure.
Vient enfin la chaîne de preuve : devis signé, bon de commande signé, facture émise et transmise, relances tracées, transfert en recouvrement. Un dossier ne vaut pas mieux que son maillon le plus faible, et il ne se perd presque jamais sur la facture elle-même. Trois ruptures reviennent :
- Le périmètre commandé n'est pas prouvé — le client reconnaît la prestation, pas son étendue, et la discussion s'éternise sur le montant ;
- La livraison n'est pas acceptée par écrit — rien n'atteste que le livré correspond au commandé, ni quand ;
- Le donneur d'ordre n'est pas identifié — on ne peut plus démontrer que la personne qui a commandé engageait la société.
L'intervention se referme sur une précision déontologique : Fynely est une offre souscrite directement par l'entreprise. Le cabinet inscrit à l'Ordre lit le poste client de son client dans le cadre de sa mission, restitue les indicateurs et signale les ruptures de preuve ; il n'est ni distributeur, ni apporteur rémunéré. L'entreprise, elle, décide de son exposition et déclenche ou non la mise en recouvrement.
Une facture ne se recouvre pas mieux : elle se prépare mieux.
« La facturation protégée »
La seconde intervention prend le problème par l'autre bout : celui de l'outil. Cofondateur de Live.Digital, l'éditeur de Fynely, Etienne de Fontainieu part des risques que la réforme fait peser sur les plus petites structures. Il en distingue cinq familles :
- Financiers — coût des logiciels et des plateformes, formation du personnel, migration des données, frais d'intégration ;
- Organisationnels — résistance au changement, surcharge administrative, délai d'adaptation court, manque d'accompagnement ;
- Opérationnels — pannes et indisponibilités, erreurs de paramétrage, interopérabilité limitée, flux rejetés ;
- Juridiques et fiscaux — sanctions en cas de retard, non-conformité TVA, archivage sans valeur probante ;
- Dépendance technologique — dépendance aux éditeurs, risque de défaillance de la plateforme, confidentialité des données.
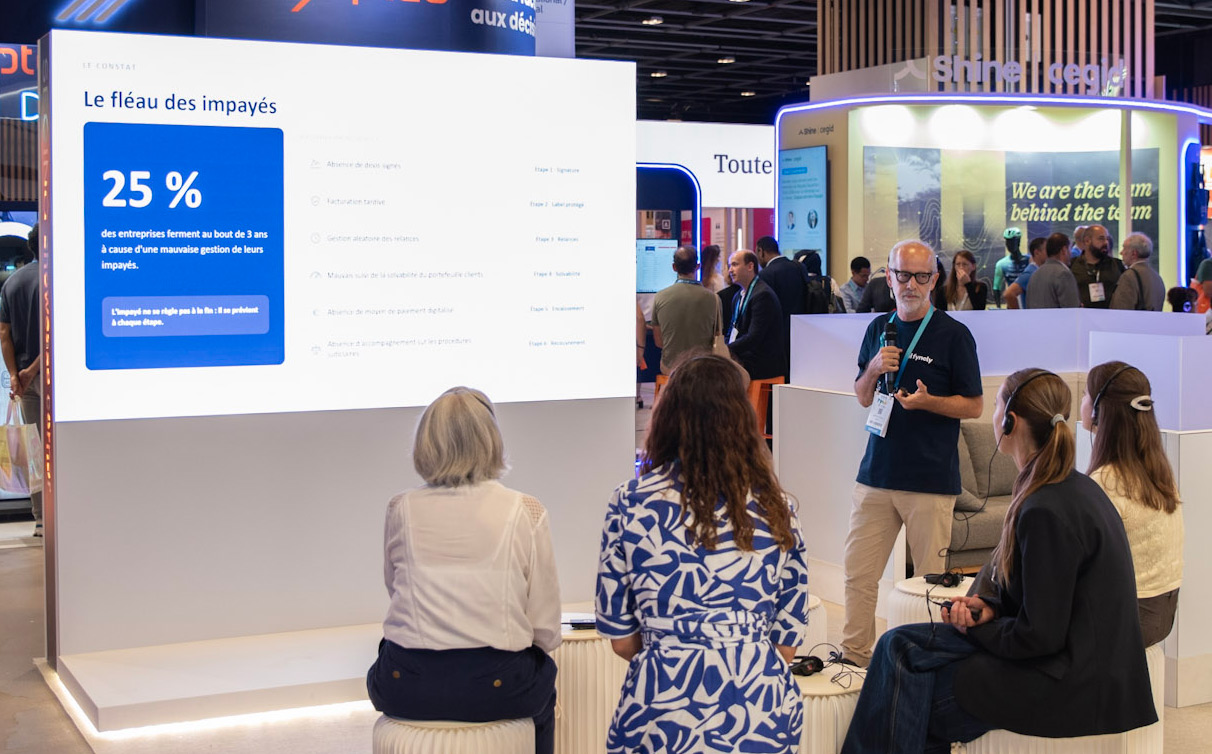
L'intervention insiste sur un effet de ciseau : les TPE cumulent une trésorerie tendue et une faible maturité numérique. Ce sont elles qui portent le plus de risques, avec le moins de ressources pour y faire face. Le chiffre avancé pendant la présentation : 25 % des entreprises ferment au bout de trois ans à cause d'une mauvaise gestion de leurs impayés.
Six causes récurrentes sont identifiées : absence de devis signés, facturation tardive, gestion aléatoire des relances, mauvais suivi de la solvabilité du portefeuille clients, absence de moyen de paiement digitalisé, absence d'accompagnement sur les procédures judiciaires. À chacune répond une étape du cycle :
- Signature — devis, bons de commande et contrats signés électroniquement, avec valeur probante et horodatage ;
- Label protégé — la facture certifiée et horodatée dès son émission, au format Factur-X, transmise via plateforme agréée ;
- Relances — des scénarios gradués configurés une fois, envoyés en temps voulu, chaque envoi tracé ;
- Solvabilité — un score continu sur chaque client, des alertes en cas de dégradation, un encours conseillé ;
- Encaissement — un lien de paiement sur chaque facture, par carte ou virement SEPA, réconcilié automatiquement ;
- Recouvrement — le dossier transmis en un clic, en amiable puis en judiciaire si nécessaire.
L'impayé ne se règle pas à la fin : il se prévient à chaque étape.
La conclusion tenait en deux phrases : la conformité est une obligation, la protection est un choix. La première est imposée par le calendrier, la seconde relève de la décision de l'entreprise.
FynProtect, la protection incluse dans tous les plansMerci à Seqino et au groupe Crédit Mutuel Arkéa
Ces deux interventions n'auraient pas eu lieu sans l'invitation de Seqino, qui nous a accueillis sur son stand pendant les trois jours du congrès. Seqino est la plateforme agréée retenue par Fynely pour l'émission, la transmission et la réception des factures électroniques. Merci à ses équipes et au groupe Crédit Mutuel Arkéa pour cet accueil, et pour les échanges qui ont suivi chaque prise de parole.
L'équipe Fynely partage actualités, guides et conseils autour de la facturation électronique et de la trésorerie.
À lire aussi


